Сменили налоговый режим посреди года: что 1С заполнит в форме 910.00, а что придётся проверить
Зарплаты в 910.00 больше нет, а доход после перехода на ОУР 1С может забрать в декларацию. Нормы НК 2026 и проверка на тестовой базе 1С.
В июне в нашей поддержке была волна вопросов про форму 910: что за ошибка, почему нет строки, когда выйдет новая форма. А в сентябре клиент не смог сдать 910 за 2025 год.
Один давний вопрос — как делить в 910 зарплату при смене режима — с 2026 года исчез: зарплаты в форме 910.00 больше нет. Зато появился другой: что будет с 910, если режим сменился внутри полугодия. Мы проверили это на тестовой базе 1С:Бухгалтерии для Казахстана, и результат стоит знать до сдачи декларации.
Упрощёнка в 2026 году жива, но другая
Новый Налоговый кодекс (Закон № 214-VIII) сохранил специальный налоговый режим на основе упрощённой декларации. Статья 715: индивидуальные предприниматели и юридические лица — резиденты, предельный доход — 600 000 МРП за год, ставка 4 % (маслихат может понизить или повысить её до 50 %).
Что изменилось:
- Налоговый период — полугодие (ст. 722 п. 3).
- Упрощенцы не платят социальный налог и НДС (ст. 722 п. 4, за исключением НДС при импорте и за нерезидента).
- Доход можно уменьшить на расходы по зарплате — но только с месяца, в котором доход с начала года превысил 24 000 МРП (ст. 724 п. 1).
Зарплата ушла из 910 в 200.00
В новой форме 910.00 (приказ Министра финансов № 695, приложение 27) разделов по работникам нет. Остались доход, уменьшение, налог и соцплатежи за самого индивидуального предпринимателя:
В разделе "Исчисление социальных платежей за индивидуального предпринимателя"…
ИПН с зарплаты работников упрощенец удерживает как налоговый агент по общим правилам (ст. 722 п. 2). По разъяснению КГД от 23.10.2025 (ответ на обращение, опубликован на pro1c.kz) ИПН, социальные платежи за работников и единый платёж упрощенцы с 2026 года показывают в форме 200.00. В пояснении к 200.00 для них есть отдельная категория:
D – налогоплательщик, применяющий специальный налоговый режим на основе упрощенной декларации
Итог: «разделять зарплату в 910 при смене режима» за 2026 год не нужно — её там нет.
Когда режим меняется посреди года
Кодекс различает три случая (ст. 716):
| Случай | С какой даты новый режим | Норма |
|---|---|---|
| Перешли сами | упрощёнка прекращается днём, предшествующим дню подачи уведомления | п. 10 |
| Перестали подходить под условия (лимит дохода, вид деятельности) | уведомление — в течение пяти рабочих дней; новый режим — с даты, когда возникли условия | п. 11 |
| Уведомление не подали | налоговый орган переводит на ОУР с даты, когда возникло несоответствие | п. 12 |
Вернуться на упрощёнку после ОУР можно не раньше чем через календарный год (п. 7).
Для ТОО важна ещё одна норма — статья 358 пункт 5:
В налоговый период не включается период времени, в течение которого налогоплательщик применял исключительно специальный налоговый режим на основе упрощенной декларации.
То есть корпоративный подоходный налог по форме 100.00 считается за период ОУР, а 910.00 — за период упрощёнки.
Что делает 1С: проверили на тестовой базе
Мы взяли тестовую базу 1С:Бухгалтерии для Казахстана (релиз 3.0.73.1) и организацию-ТОО. В учётной политике поставили: с 01.01.2026 — «Упрощенная декларация», с 01.05.2026 — «Общеустановленный». Провели две реализации услуг: в феврале на 1 000 000 ₸ без НДС и в мае на 2 000 000 ₸ с НДС (1 724 137,93 ₸ дохода).
1. Упрощёнку с НДС 1С не запишет. Пока в учётной политике стоят признаки плательщика НДС и социального налога, 1С не даёт сохранить режим «Упрощенная декларация» с 2026 года: «С 01.01.2026 организации, применяющие режим упрощенной декларации, не являются плательщиками СН и плательщиками НДС». Это прямо следует из ст. 722 п. 4.
2. Первое заполнение 910 — пустое. Декларация за 1 полугодие 2026 года после кнопки «Заполнить» вышла без дохода, с сообщением:
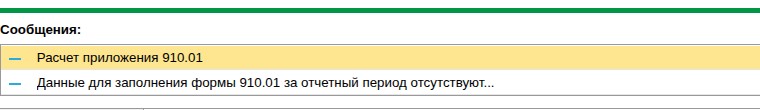
Причина — в двух настройках, которые 1С проверяет при заполнении:
- у вида дохода в справочнике «Доходы» должен стоять признак «Является объектом налогообложения» (вкладка «Отражение в Упрощенной декларации / Декларации по Розничному налогу»);
- в регистре «Сведения о ставках налога по специальным налоговым режимам» должна быть ставка. Регистр появился в релизе 3.0.71.1. Он открывается из того же элемента справочника «Доходы» или из раздела «Предприятие — Налоги — Налог на прибыль».
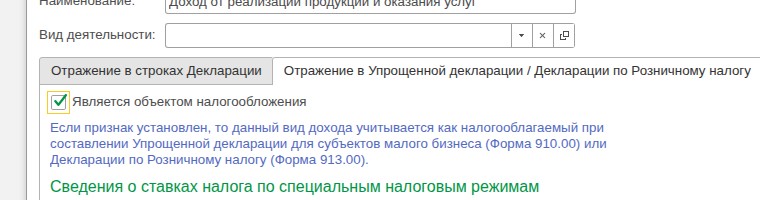
В нашей базе, которая раньше велась на ОУР, признака не было ни у одного вида дохода, а регистр ставок был пуст. Запись учётной политики с режимом «Упрощенная декларация» сама их не заполняет — мы проверили. Если 910 выходит пустой, начните с этих двух мест.
3. После настройки 1С забрала в 910 и доход периода ОУР. Поставили признак и ставку 4 %, заполнили декларацию заново:
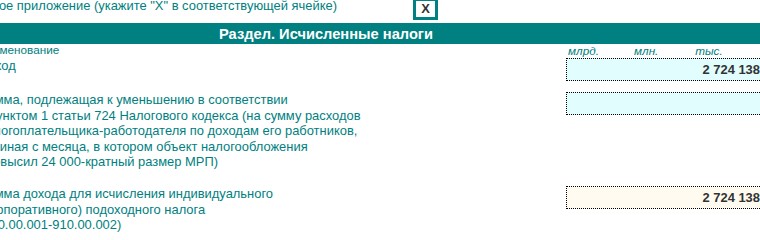
- строка 910.00.001 «Доход» — 2 724 138 ₸, то есть февраль (упрощёнка) плюс май (уже ОУР);
- строка 910.00.004 «Сумма ИПН (КПН)» — 108 966 ₸ (4 % от всей суммы);
- никаких предупреждений 1С не показала.
Так происходит потому, что 1С берёт обороты по счетам доходов за весь период отчёта и не отбирает их по режиму из учётной политики.
Что с этим делать (наша оценка по НК). Упрощёнка прекратилась с даты перехода (ст. 716), а для ТОО период ОУР входит в налоговый период по КПН (ст. 358 п. 5). Значит, доход после даты перехода относится к ОУР и должен попасть в КПН, а не в 910. Прямой нормы о том, как заполнять 910 за неполное полугодие, в Кодексе мы не нашли. Поэтому при смене режима внутри полугодия сверяйте строку 910.00.001 с оборотами за месяцы упрощёнки и правьте декларацию вручную.
4. Режим в 1С меняется только с первого числа месяца. Учётная политика хранится помесячно. А по Кодексу дата перехода может быть любым днём (ст. 716 п. 10–11). Как 1С поведёт себя при переходе, например, с 17 мая, мы не проверяли. В таком случае доход за «разорванный» месяц точно стоит сверить руками.
910 за 2025 год — старая форма
Новая форма 910.00 «распространяется на правоотношения, возникшие с 1 января 2026 года» (приказ № 695). За 2025 год сдаётся форма прошлого года, и 1С выбирает её по периоду отчёта.
Если срок сдачи уже прошёл, учтите пункты 52–53 Правил представления налоговой отчётности. После срока система налоговых органов сама формирует «автоматическую» декларацию, и после неё первоначальную или очередную форму за тот же период не примут — только дополнительную.
Срок сдачи: в Кодексе и в Правилах по-разному
Статья 727 НК: упрощённая декларация сдаётся «не позднее 15 числа второго месяца, следующего за отчетным налоговым периодом», налог уплачивается не позднее 25 числа второго месяца. А Правила представления отчётности (приказ № 695, п. 27) называют срок «не позднее 15 числа месяца, следующего за отчетным календарным полугодием». Кодекс стоит выше приказа, но пока расхождение не снято, спокойнее сдать раньше.
Чек-лист перед сдачей 910 за 2026 год
| Что | Где | Зачем |
|---|---|---|
| Режим и даты | учётная политика (налоговый учёт) | 1С меняет режим только с первого числа месяца |
| Признак «Является объектом налогообложения» | справочник «Доходы» | без него доход в 910 не попадёт |
| Ставка | регистр «Сведения о ставках налога по специальным налоговым режимам» | без ставки 910 выйдет пустой |
| Доход после перехода | строка 910.00.001 и обороты по месяцам | 1С может включить в 910 доход периода ОУР |
| Зарплата работников | форма 200.00, категория D | в 910 за 2026 год её нет |
| Декларация за 2025 год | форма прошлого года; если срок прошёл — дополнительная | новую форму за 2025 год не примут |
Если режим меняли — проверьте до сдачи
Смена режима внутри года — это сразу три декларации: 910 за период упрощёнки, КПН или ИПН за период ОУР и 200.00 за все кварталы года. Ошибка в дате перехода или лишний доход в 910 даёт двойной налог либо недоплату.
RCS — партнёр фирмы «1С» в Казахстане с 2009 года, франчайзи 62997-KZ. Проверим учётную политику, настройки доходов и декларации до сдачи.
Опишите свою ситуацию: оставить заявку или написать нам в WhatsApp.
Автор материала: Саттаров Шахрух.
Нормативная база: Налоговый кодекс РК (Закон № 214-VIII от 18.07.2025), статьи 358, 715, 716, 722, 724, 727; приказ Министра финансов РК от 12.11.2025 № 695 (форма 910.00, пояснение к 200.00, Правила представления налоговой отчётности); разъяснение КГД от 23.10.2025. Проверено на 28.09.2026.