Извещение об отнесении НДС в зачёт: что обязательно до сдачи 300.00, а что — миф
С 2026 года зачёт НДС по ЭСФ отмечают в ИС ЭСФ до сдачи декларации. Что говорит НК, откуда «24 часа», когда извещение не нужно и где это в 1С.
15 мая 2026 года, последний день сдачи декларации по НДС за первый квартал. Шестой час вечера, а вопросы в поддержке всё про извещение: «рекомендуется ждать после извещения 24 часа, а потом сдавать». Кто-то сдал 300.00 без извещения и решил, что «извещение потом».
Следующий срок — 15 ноября, за третий квартал. Разберём заранее, что в этой истории закон, что практика налоговой, а что слухи.
Что требует закон
Новый Налоговый кодекс (Закон № 214-VIII), статья 480, пункт 8:
Налогоплательщик в случае признания суммы налога на добавленную стоимость относимой в зачет по счету-фактуре, полученному в электронной форме, производит в информационной системе электронных счетов-фактур отметку о таком признании до представления декларации по налогу на добавленную стоимость, в которой такая сумма налога на добавленную стоимость учтена в качестве относимого в зачет.
То же повторяют Правила выписки ЭСФ (приказ № 629, п. 3). В самом Кодексе слова «извещение» нет — там «отметка». Извещением называется документ в ИС ЭСФ, которым эту отметку делают.
Итог: взяли НДС в зачёт по полученному ЭСФ — сначала отметка в ИС ЭСФ, потом декларация.
«300.00 без извещения не примут» — правда ли это
Причины, по которым налоговая отчётность не принимается, перечислены в статье 115 пункте 8 НК. Их пять: не та форма; нет или неверные идентификационные данные, дата или вид отчётности; нет подписи; декларация по НДС без реестров при бумажных счетах-фактурах; 200.00 без разбивки по физлицам. Отсутствия извещения в этом перечне нет. Нет его и в Правилах представления отчётности (приказ № 695, п. 56).
Поэтому утверждать, что декларацию технически не примут, мы не можем: такого основания в законе нет. Но обязанность отметить зачёт до декларации от этого не исчезает — это прямое требование статьи 480.
Откуда «24 часа»
Из механики предзаполнения. Кабинет налогоплательщика в ИСНА предзаполняет 300.00 данными из ИС ЭСФ. По пресс-релизу КГД от 19.05.2026 (текст опубликован на pro1c.kz):
Сервис работает по принципу Т-1, то есть обновляется с задержкой в один день. Если сегодня выписаны ЭСФ или отправлены извещения об отнесении НДС в зачет, они отразятся только завтра
И в предзаполнение попадают только подтверждённые извещения. Отсюда и совет «отправьте извещение накануне». Это не норма закона, а особенность сервиса — но в последний день она решает.
Что говорит КГД об извещении
По инструкции КГД (текст на pro1c.kz):
Информацию об НДС, принятом или не принятом в зачет, необходимо зарегистрировать в ИС ЭСФ до сдачи ФНО 300.00 (Декларации по НДС) за 1 квартал 2026 года (и в последующих отчетных периодах)
Из той же инструкции:
- в одном извещении — не больше 500 строк ЭСФ;
- подтверждённые сведения используются для предзаполнения 300.00.
Когда извещение не нужно — и когда нужно
Товары, купленные до постановки на учёт по НДС. Ответ ДГД по ВКО от 13.05.2026 (на обращение, текст на pro1c.kz):
НДС по ЭСФ, выписанным на товары, приобретенные (полученные) до постановки на учет по НДС, относится в зачет на основании налогового регистра, т.е. без оформления извещения
Дополнительный ЭСФ. Ответ КГД от 29.05.2026:
в случае признания суммы НДС относимой в зачет по дополнительному ЭСФ, налогоплательщик производит отметку о таком признании в ИС ЭСФ
Оба — ответы на частные обращения, не нормативные акты.
Сроки: не опоздать к 15-му
Декларация по НДС сдаётся «не ранее 15 числа месяца, следующего за отчетным налоговым периодом и не позднее 15 числа второго месяца» (ст. 505). За третий квартал — с 15 октября по 15 ноября.
Опаздывать нельзя ещё и потому, что после срока система налоговой сама формирует декларацию с нулевыми показателями (ст. 115 п. 6), и после неё первоначальную или очередную декларацию за тот же период уже не примут — только дополнительную (Правила, приказ № 695, п. 52–53).
Где это в 1С:Бухгалтерии для Казахстана
- Релиз 3.0.71.1 добавил документ «Извещение об отнесении в зачет НДС» в разделе «Покупка».
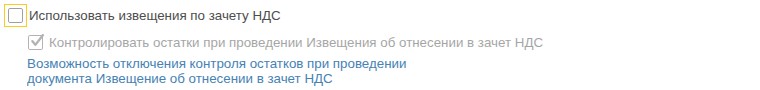
- Релиз 3.0.72.1 сделал механизм включаемым — настройка «Использовать извещения по зачету НДС» — и добавил выгрузку 300.00 за 2026 год в ИСНА.
- Релиз 3.0.73.1 добавил проверку и отправку 300.00 за 2026 год через 1С:Отчетность.
Флажок находится в Администрирование — Общие настройки — Электронные счета-фактуры — Настройка электронных счетов-фактур, вкладка «Прочие настройки»:
Три детали из методических материалов 1С на its.1c.kz:
- после отправки и приёма сервером документ получает состояние «Документ подтвержден сервером ИС ЭСФ» и регистрационный номер с портала;
- исправить отправленное извещение можно сторно-документом (команда в списке извещений);
- при заполнении по остаткам в извещение «попадут только те ЭСФ, для которых сформирован и проведен первичный документ». Если извещение «не собирается» за квартал — сначала проверьте, проведены ли поступления.
Чек-лист до 15 ноября
| Что | Где | Зачем |
|---|---|---|
| Релиз не ниже 3.0.72.1 | «О программе» | настройка извещений и выгрузка 300.00 в ИСНА |
| Флажок «Использовать извещения по зачету НДС» | Настройка электронных счетов-фактур — Прочие настройки | включает механизм в 1С |
| Поступления за квартал проведены | журнал поступлений | иначе ЭСФ не попадут в извещение |
| Извещение отправлено и подтверждено | статус документа в 1С | в предзаполнение идут только подтверждённые |
| Отправить минимум за день до сдачи | — | предзаполнение обновляется с задержкой в сутки |
| Декларация сдана до 15-го | КНП ИСНА или 1С:Отчетность | после срока — только дополнительная |
Если ЭСФ сотни
Когда входящих ЭСФ сотни в квартал, извещение удобнее собирать по остаткам и разбивать по 500 строк — так, как это сделано в 1С. Главное — не оставлять на последний день.
RCS — партнёр фирмы «1С» в Казахстане с 2009 года, франчайзи 62997-KZ. Поможем настроить извещения и сверить зачёт НДС перед сдачей 300.00.
Опишите свою ситуацию: оставить заявку или написать нам в WhatsApp. Про другие изменения ЭСФ 2026 года — в статье Исправленный ЭСФ и отзыв.
Автор материала: Саттаров Шахрух.
Нормативная база: Налоговый кодекс РК (Закон № 214-VIII от 18.07.2025), статьи 115, 480, 504, 505; Правила выписки счета-фактуры в электронной форме (приказ Министра финансов № 629), п. 3; Правила представления налоговой отчётности (приказ № 695), п. 52–53, 56. Разъяснения КГД и ДГД — по текстам на pro1c.kz. Проверено на 29.09.2026.