ЭСФ нерезиденту за услуги: какой НДС и какую категорию ставить в разделе B
Услуги иностранной компании: место реализации, когда 16 %, когда «Без НДС – не РК», нужна ли категория «Экспортер» и что ставит 1С. Разбор по НК и Правилам.
Вопрос из нашей поддержки: «Требуется отправить ЭСФ нерезиденту за услуги. При выписке требует указать категорию экспортер, перевозчик либо экспедитор». Какую ставить, если вы не то, не другое и не третье?
Это продолжение нашей статьи про «Без НДС - не РК», только для услуг. Разберём по порядку: сначала НДС, потом раздел B, потом — что делает 1С.
Сначала НДС: где место реализации услуги
От места реализации зависит всё остальное. Налоговый кодекс, статья 459, пункт 2, делит услуги на группы.
«Интеллектуальные» услуги — консультационные, аудиторские, инжиниринговые, дизайнерские, маркетинговые, юридические, бухгалтерские, рекламные, обработка информации, программное обеспечение и другие из подпункта 4. Для них место реализации — Казахстан, если в Казахстане работает покупатель. Покупатель-нерезидент без присутствия в РК — значит, место реализации не РК.
Прочие услуги (подпункт 5) — место реализации РК, если в Казахстане зарегистрирован исполнитель. Для казахстанской компании это обычно 16 %.
Для стран ЕАЭС место реализации определяется по статье 515. Для консультационных, юридических, бухгалтерских, рекламных, маркетинговых услуг и программного обеспечения — это государство покупателя.
Что это значит для ЭСФ:
| Место реализации | НДС | Что в ЭСФ |
|---|---|---|
| Не РК | необлагаемый оборот (ст. 450) | отметка «Без НДС – не РК» (Пояснение, п. 51) |
| РК | 16 % (ст. 503 п. 1) | обычный ЭСФ с НДС |
Ноль процентов — не вариант. Нулевая ставка применяется только к оборотам главы 47 Кодекса (ст. 503 п. 4): экспорт товаров, международные перевозки и ещё несколько случаев. «Экспорта услуг» по 0 % в Кодексе нет.
И ещё: ЭСФ за услуги нерезиденту выписывается в тенге. Иностранная валюта допускается только в случаях из статьи 492 пункта 3, услуг нерезиденту среди них нет.
Раздел B: категория поставщика
Правила выписки ЭСФ (приказ № 629, Пояснение, п. 19) привязывают каждую из «спорных» категорий к своему случаю:
ячейке "С" – в случае если поставщик является экспедитором
ячейке "G" – в случае если поставщик: осуществляет вывоз товара в таможенной процедуре экспорта товаров; осуществляет вывоз товара с территории Республики Казахстан на территорию государства-члена Евразийского экономического союза
ячейке "H" – в случае если поставщик является налогоплательщиком, оказывающим услуги по международным перевозкам
Консалтинг, IT, маркетинг, проектирование не подходят ни под одну из них. Отдельной ячейки для «прочих услуг» в строке 10 нет, и норма не требует обязательно отметить хоть одну.
Так же отвечал КГД — правда, в 2018 году, по старым Правилам (текст опубликован на pro1c.kz):
в случае оказания услуг нерезиденту, ЭСФ выписывается с отметкой в ячейке "F" в строке 20 "Категория получателя" , а также, если поставщик не подпадает ни в одну из категорий перечисленных в строке 10 "Категория поставщика" , данная строка не заполняется
Определения категорий G, H и C в Правилах 2026 года по смыслу те же. Свежего разъяснения КГД на эту тему мы не нашли.
Раздел C: получатель
Получатель — F «Нерезидент»: нерезидент, не стоящий на учёте в органах госдоходов (Пояснение, п. 27). Идентификационный номер нерезидента обязателен только при вывозе товаров в страны ЕАЭС (п. 25), для услуг — нет.
Прочие мелочи для услуг:
- признак происхождения в разделе G — «6» (п. 38);
- единица измерения, количество и цена за единицу для услуг необязательны (п. 42, 43, 46);
- строка 29 «Способ отправления» обязательна и для услуг (п. 33). КГД в 2018 году рекомендовал для работ и услуг код 99 «Прочие».
Что делает 1С:Бухгалтерия для Казахстана
Мы проверили на тестовой базе (релиз 3.0.73.1). Завели покупателя-нерезидента из Узбекистана и оказали ему консультационные услуги.
Вариант 1: ставка «без НДС - не РК». 1С сама отметила в разделе G флажок «Без НДС - не РК», в разделе C — F «Нерезидент» и код страны UZ. А в разделе B — G «Экспортер»:
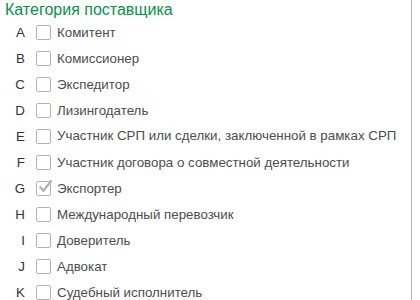
Вариант 2: те же услуги по ставке 16 %. Флажка «не РК» нет, а G «Экспортер» в разделе B снова стоит.
Значит, 1С ставит «Экспортер» по признаку «покупатель — нерезидент», а не по тому, товар это или услуга. Снять отметку кликом в форме ЭСФ у нас не получилось: блок категорий там только для просмотра.
Получается, что 1С заполняет раздел B шире, чем написано в Правилах. Примет ли ИС ЭСФ такой ЭСФ и будут ли последствия у лишней отметки — мы не проверяли: на тестовой базе в ИС ЭСФ ничего не отправляется. Если для вас это важно (например, ЭСФ проверяет контрагент или аудитор), задайте вопрос на линию консультаций 1С.
Чек-лист
| Что | Как проверить |
|---|---|
| Место реализации | подпадает ли услуга под ст. 459 п. 2 пп. 4 (решает покупатель) или пп. 5 (решает исполнитель); для ЕАЭС — ст. 515 |
| НДС | не РК — «Без НДС – не РК»; РК — 16 %; 0 % только для международных перевозок |
| Валюта ЭСФ | тенге |
| Раздел B | G — только вывоз товара, H — международные перевозки, C — экспедитор; для прочих услуг категории нет |
| Раздел C | F «Нерезидент» |
| Раздел G | признак происхождения «6» |
| Строка 29 | заполнена (для услуг — код 99 «Прочие» по рекомендации КГД 2018 года) |
Если услуги нерезидентам — ваш профиль
Когда иностранные заказчики — постоянная история, стоит один раз правильно настроить договоры, ставки и шаблон ЭСФ, чтобы не разбираться с каждой выпиской заново.
RCS — партнёр фирмы «1С» в Казахстане с 2009 года, франчайзи 62997-KZ. Поможем с НДС по услугам нерезидентам и настройкой ЭСФ в 1С.
Опишите свою ситуацию: оставить заявку или написать нам в WhatsApp.
Автор материала: Саттаров Шахрух.
Нормативная база: Налоговый кодекс РК (Закон № 214-VIII от 18.07.2025), статьи 450, 459, 492, 503, 515; Правила выписки счета-фактуры в электронной форме и форма ЭСФ (приказ Министра финансов № 629), Пояснение, п. 19, 25, 27, 33, 38, 42, 43, 46, 51. Ответ КГД от 01.03.2018 — по старым Правилам. Проверено на 29.09.2026.