«Без НДС - не РК» в ЭСФ: когда товар не заезжает в Казахстан
Товар куплен за рубежом и ушёл в третью страну мимо Казахстана: в ЭСФ нужна отметка «Без НДС - не РК». Разбор по ст. 450 и 459 НК РК, со скриншотами.
Вопрос от бухгалтера, с которым к нам пришли на прошлой неделе. Казахстанская компания закупает товар за рубежом и отправляет его покупателю в третью страну напрямую. Границу Казахстана груз не пересекает, на склад не заезжает и в декларации на импорт не фигурирует.
Нужна ли ЭСФ? И если да, какую ставку ставить: ноль, как на экспорт, или «НДС не облагается»?
ЭСФ нужна. А вот ставка не подходит ни та, ни другая. Нужна отметка «Без НДС - не РК».
Разберём, почему именно она, и что заполнить, чтобы документ ушёл на сервер без замечаний.
Откуда берётся «не РК»: две статьи
Место реализации товара определяет статья 459 Налогового кодекса (Закон № 214-VIII от 18.07.2025). Пункт 1 даёт два критерия, по которым реализация считается казахстанской:
1) началом транспортировки товаров является Республика Казахстан — по товарам, которые перевозятся (пересылаются) поставщиком, получателем или третьим лицом;
2) товар передается получателю на территории Республики Казахстан — в остальных случаях.
Примеряем на нашу поставку. Транспортировка началась за рубежом, значит первый критерий не сработал. Товар передан получателю тоже за пределами Казахстана, не сработал и второй. Место реализации не Казахстан.
Дальше вступает статья 450 «Необлагаемый оборот». Она перечисляет шесть оснований, и первые два постоянно путают между собой:
- подпункт 1: оборот, освобождённый от НДС;
- подпункт 2: оборот, местом реализации которого не является Республика Казахстан.
Это разные основания внутри одной категории. Наш случай — второй.
Отсюда практический вывод, который стоит проговорить отдельно: реализация состоялась, оборот возник, и он идёт в декларацию. Просто идёт как необлагаемый по основанию «место реализации — не РК». Формулировка «раз товара в Казахстане не было, то и показывать нечего» неверна.
Почему не ноль и не «не облагается»
Три отметки стоят в интерфейсе рядом, а означают разное.
Ставка 0 % означает экспорт. Оборот остаётся казахстанским и облагаемым, просто по нулевой ставке, и подтверждается декларацией на товары. Подтвердить вывоз вы не сможете: товар в Казахстане не был. Поставите ноль — завысите экспортный оборот, за которым при проверке попросят ДТ.
«НДС не облагается» отсылает к подпункту 1 статьи 450, к освобождению. Льготы у вас нет, и показывать её у себя в декларации незачем.
«Без НДС - не РК» отсылает к подпункту 2 той же статьи. Ровно ваш случай.
Ещё один момент, про который спрашивают реже, а зря. НДС по товарам и услугам, которые пошли на такой оборот, в зачёт в обычном порядке не идёт: при раздельном методе напрямую, при пропорциональном через долю облагаемого оборота, которую этот оборот уменьшает. Это не придирка налоговой, а следствие того, что оборот необлагаемый.
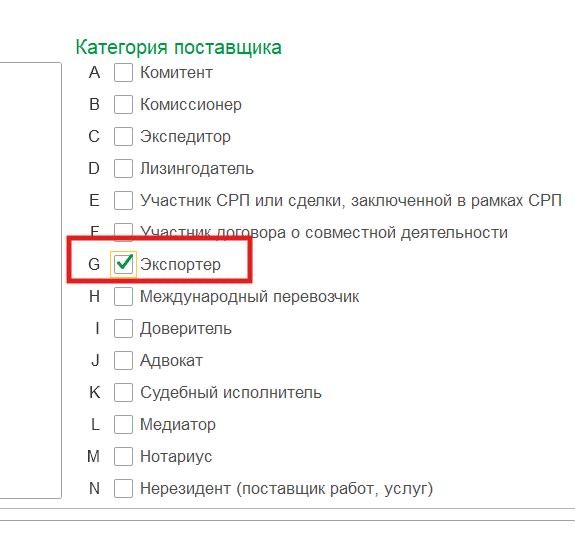
Раздел B: поставщик — экспортёр
В блоке «Категория поставщика» ставим галочку G, Экспортёр.
Раздел C: получатель — нерезидент
В блоке «Категория получателя» ставим галочку F, Нерезидент.
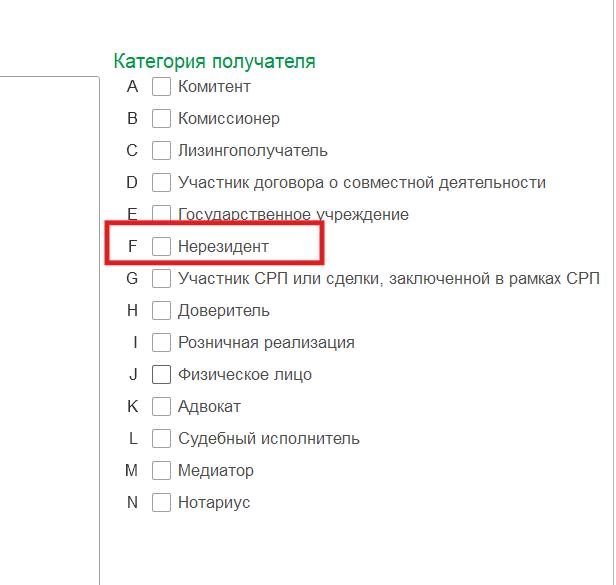
После неё система перестаёт требовать БИН/ИИН получателя. Логично: у иностранного покупателя казахстанского идентификатора нет и быть не может. Работают наименование и страна.
Раздел D: код страны, который забывают
Раздел D часто пролистывают: кажется необязательным. Здесь он несёт основную смысловую нагрузку, потому что именно он показывает, что груз ушёл не в Казахстан.
Заполняем грузоотправителя, грузополучателя и код страны. В нашем примере это UZ.
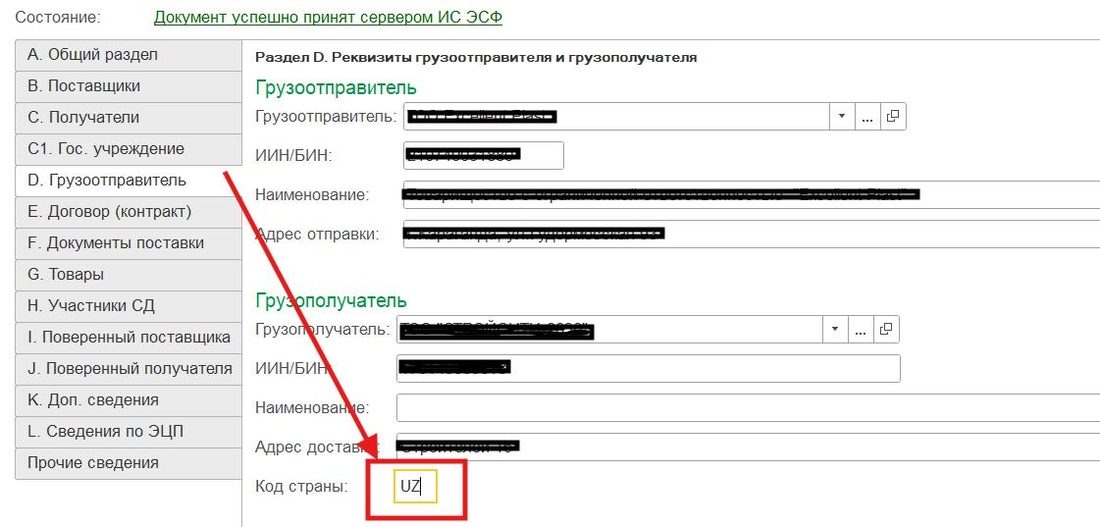
Если поле пустое, у вас остаётся ЭСФ, из которой география сделки не читается. Вопрос «а куда, собственно, ушёл товар» зададут не сегодня, но зададут.
Раздел G: отметка и валюта
Два действия.
Первое: галочка «Без НДС - не РК» над таблицей.
Второе, и про него забывают чаще всего: реализацию проводим в тенге. Код валюты KZT, валюта KZT, курс 1,0000. Контракт с иностранным покупателем может быть хоть в евро, хоть в долларах. В ЭСФ сумма всё равно идёт в национальной валюте, пересчитанной на дату совершения оборота.
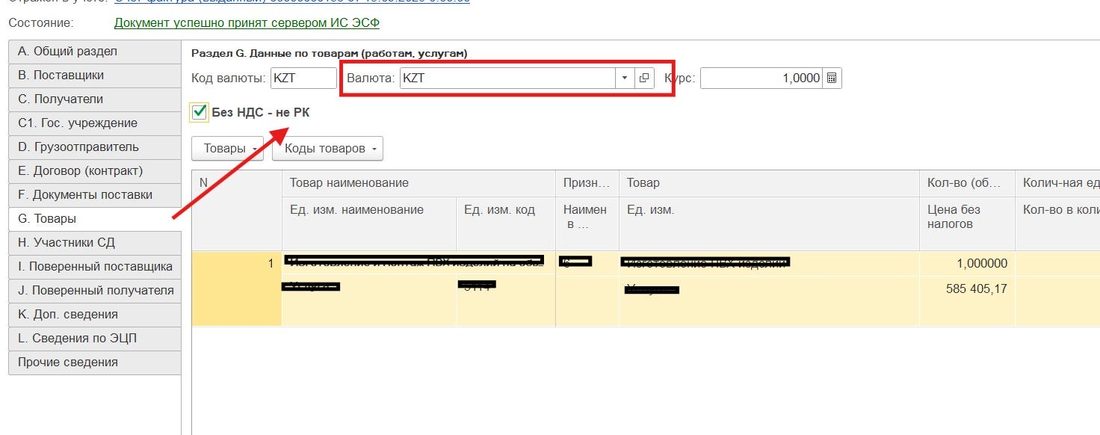
В строке стоит то, что вы реально реализуете: товар, продукция, работы. На скриншоте это номенклатура конкретного клиента, у вас будет своя.
Если всё заполнено верно, вверху документа появляется статус «Документ успешно принят сервером ИС ЭСФ». Это и есть критерий, что ничего не забыли.
Отдельно про ЕАЭС
Всё описанное выше касается стран вне Евразийского экономического союза. Узбекистан, как в нашем примере, в ЕАЭС не входит.
Если получатель в России, Беларуси, Армении или Кыргызстане, место реализации определяется по другой норме: статье 515 Налогового кодекса и Протоколу о порядке взимания косвенных налогов. Там своя механика с заявлениями о ввозе и подтверждением, и переносить туда эту схему «по аналогии» нельзя.
Что проверить перед отправкой
| Раздел | Что должно стоять |
|---|---|
| B. Поставщики | Категория G — Экспортёр |
| C. Получатели | Категория F — Нерезидент, заполнено наименование |
| D. Грузоотправитель / Грузополучатель | Заполнен грузополучатель, проставлен код страны |
| G. Товары | Отметка «Без НДС - не РК», валюта KZT, курс 1,0000 |
Оговорка, которую стоит прочитать
«Мимо Казахстана» покрывает несколько разных схем: транзитная поставка, трёхсторонний договор, работы на объекте за рубежом, отгрузка со склада в третьей стране. Механика заполнения ЭСФ у них общая, а вот сопутствующие обязанности расходятся: валютный контроль, признание дохода для КПН, документальное подтверждение расходов. Свою схему лучше проговорить с налоговым консультантом, а не примерять чужую по аналогии.
Если такие сделки не разовые
Одну ЭСФ можно собрать руками в кабинете ИС ЭСФ. Когда поставок мимо Казахстана становится несколько в месяц, ручная сборка превращается в лотерею: то код страны не проставили, то галочку поставили соседнюю, то сумму оставили в валюте контракта.
В 1С:Бухгалтерии для Казахстана мы настраиваем это один раз, на уровне договора и вида операции. Дальше ЭСФ формируется из документа реализации уже с нужными признаками и уходит в ИС ЭСФ без ручной правки. Прямой обмен с ИС ЭСФ идёт через фирменный сервис «1С:ЭСФ для Казахстана» — он открывается по договору 1С:ИТС.
RCS — партнёр фирмы «1С» в Казахстане с 2009 года, франчайзи 62997-KZ. Настраиваем обмен с ИС ЭСФ, разбираем нетиповые схемы реализации, сопровождаем базы на нашем сервере и на вашем.
Опишите свою ситуацию, и мы посмотрим, как закрыть её в вашей конфигурации: оставить заявку или написать нам в WhatsApp. Пошаговая настройка обмена — в статье ЭСФ в 1С для Казахстана.
Автор материала: Крестина Джумагазиева.
Нормативная база: Налоговый кодекс РК (Закон № 214-VIII от 18.07.2025), статьи 450 и 459. Проверено на 22.09.2026.